


《投资时报》得到的最新数据显示,2015年光大银行理财产品余额超过1.2万亿元,较年初增加3667亿元,增幅达43.17%。
在“资产荒”的背景下,稳定投资组合收益并准确捕捉股市和债市的价格轮动,并非易事,而光大银行在过去一年及时规避了市场风险,并且其理财产品发行在由期次化产品向浮动收益产品转型。
继2015年1月发布“2015银行理财产品管理能力白皮书”,并在业界引发关注热潮、成为千万名银行理财客户遴选理财产品的标准参照之后,2015年12月中旬至2016年1月上旬,标点财经研究院再度联袂《投资时报》,耗时数周,对7.45万条2015年(截至2015年12月11日)发行的人民币理财产品大数据展开深度分析,并分别从发行能力、收益能力两个方面共6项指标进行评分,最后根据权重计算总分并排名(满分100分),绘制出“2016银行理财产品大数据分析报告”。
剔除发行数量不足10款的银行后,共有321家银行进入我们的分析视野。叠加光大银行提供给《投资时报》的详细数据,我们的大数据分析所生成的“2016银行理财实力榜”显示,光大银行以70.74分的高分,在全部321家银行中,高居第13位(榜单最高得分为73.07分);在包括国有行、股份行以及邮储行在内的18家银行排名中,光大银行排名则进一步提升至第6位。
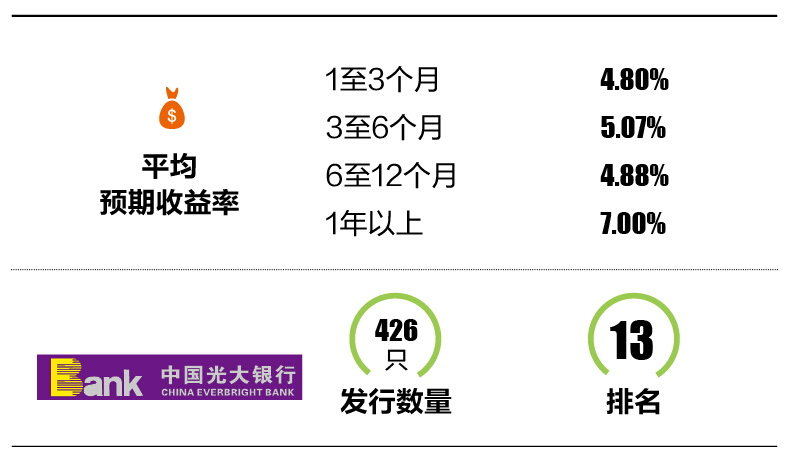
从收益率上来看,截至2015年12月11日,光大银行理财产品1-3个月(含)期限产品平均收益率为4.80%,3-6个月(含)期限产品平均收益率为5.07%,6-12个月(含)期限产品平均收益率为4.88%,1年以上期限产品平均收益率为7.00%。
其中,1年以上平均收益率在18家银行中排名第2,相比于其他期限类的产品,此期限的产品排名较高。
对此光大银行表示,该行兼顾了投资者对流动性和收益的双重需求,力求提供完善的产品线,投资者可以根据自身的风险偏好、理财期限、收益要求,自主选择合适的理财产品进行投资。理财产品收益率取决于全市场可投资产的收益率水平,基于当前宽松的货币政策和积极的财政政策,资产收益率仍处于下行通道当中,预计长期限产品未来收益率水平下降的空间较短期限产品更大,产品收益率曲线可能会更加平坦化。
从发型数量上看,截至2015年12月11日,该行共计发行理财产品426只,达标率为100.00%。在销售渠道上,光大银行网络及手机端理财产品比例为37%。
提及未来理财业务的发展,光大银行表示将一直按照总行集中管理、统一运作、统一风险管理、单一产品和投资出口等原则进行内部组织架构和业务规则设置。2013年和2014年光大银行已相继完成理财独立部门和事业部制改革,自营业务和代客业务之间已经形成清晰的边界和严格的风险隔离。未来将在继续保持现有“预期收益型”产品规模情况下,着力转型至管理型、浮动收益和净值化产品。
值得注意的是,在产品形态转型方面,为打破刚性兑付,光大银行启动了浮动收益型产品的发行,按照产品说明书的约定,不再设定预期收益率,投资者将承担投资组合持有资产价格波动的风险。相应地,光大银行亦优化了信息披露方案,并提出系统改造需求,产品上线后投资者可通过网银查询非标组合的明细及投资占比。
相关文章