


与梁蓉聊天,先后约了数次,总因各自不断出差难汇聚至同一时点。即至见面,第一感受不出意料,美式风格扑簌袭来。
这一点,倒不完全都来自梁的衣着、容貌、谈吐。两次留学都在美利坚,本人亦自诩是西式教育受益者,加之工作履历多涉外企,行事之干练、决断之果敢,难免西式风范为多。且几小时不歇的健谈,可真不是沉默星座MM的代表天蝎女的特质。
梁蓉的故事,始于国际传媒巨头、中国第一批互联网公司创业潮,再度留学后,这才转行了“金融”。从搭上外资投行入华“黄金十年”的专车、为外资银行信用卡业务艰难创业,再至合资基金公司攻城略地,以及今时今日正全力打理的第三方投资顾问公司—理财易站(北京创金启富投资管理有限公司),作为后者创始人的她,似乎总能站在一个新行业发轫之端。
用“弄潮儿”来形容一位Lady多少不妥,但梁扮演的角色,却屡屡带有那么点儿韵味。
随着互联网金融的崛起,梁蓉以战略性的眼光发现智能理财在中国的发展前景,因此,除基本的基金交易功能,理财易站还包含基于数学算法的动态筛选模型的精品基金、不同风险收益的基金组合和一键购买基金组合的功能。同时,梁蓉坚持看好阳光私募FOF在中国的发展。
相比其他土豪式的互联网金融,如互联网巨头“BAT”等,梁蓉巧笑倩兮间吐露的关键词多了“智能算法”、“风险收益比”、“自动化配置”、“互联网智能理财”、“资产管家”等一长串更鲜嫩、更有技术范儿的装帧。
作为一支金融互联网的新生力量、互联网金融新生态的构筑者,在梁看来,当前国内理财市场发展并不成熟,大多第三方理财被视为一种产品分销平台,以销售佣金为主要盈利手段,理财顾问的角色并不突出。而为客户提供客观、专业、360度理财规划,量身定制个人和家庭财富管理,帮助他们实现短、中、长期的财务目标,却是她一开始就凿定的商业目标。
在美国目前4家比较知名的互联网理财规划网站WealthFront、Betterment、Personal Capital和SigFig里,梁蓉更喜欢Personal Capital,并将其作为对标。她希望未来能帮助个人或机构实现资产配置、资产管家的概念。不过,摆在眼前也有不少难题,比如,Personal Capital在美国的商业模式是她所认定的金融互联网真正可以干的活儿,但很多环节都需要尝试和创新,挑战可想而知。
也因其难,一般人做不了,想像空间才如天地般辽阔。我欲因之梦寥廓,芙蓉国里尽朝晖,美式历练包裹下,喜欢中国文化、中国历史、中医、易经、丝绸的她、终究还是个东方女子,就像她的名字。
BAT之外的互联网新势力
《投资时报》:从整个互联网金融理财市场主体格局看,既能看到“BAT”般的庞然大物,也能看到如天天基金网、好买网等以基金销售为主的理财平台,平台家数很多也很繁杂,从一个局中人的感受看,圈里一般怎么自我分类?
梁蓉:我们觉得大致可分三类。第一类的领军人物大部分脱胎于以前的公募基金,包括天天基金网、好买、数米等,以及七八年前同时期推出的一些基金理财网站。这类网站多是大众客户,客户群非常广泛,且是海量信息,我们统称这种模式为“商城”。客户需要到里面花一定时间找到愿意投资或适合投资的基金产品,可供投资的基金表现大都是基于过往的业绩排名。我个人觉得过往业绩对未来仅是参考,不是一个最有效的推荐理由。
另外一个就是“BAT”。大家也看到了过去几年随着余额宝蓬勃发展,BAT的互联网金融大量推出。很明显,他们依靠的是本身的庞大流量,申购起点可以很低,1块钱、100块钱起。但这种模式没有做到对客户风险收益偏好的一个科学判断,去有效地帮助客户根据自身风险收益来选择适合自己的产品。
再有一类就是近期出现的智能理财公司,大多是基于海外一些ETF或类似产品投资,这类公司多还没有相关从业资格,包括基金代销、私募投资管理资格等。最近一些智能理财公司还在加入互联网成分,但我看到产品上很多配的是P2P以及一些配资,随着P2P近期跑路潮,我们觉得这类产品风险还是很高的。
从现有市场状况看,主动建议客户进行资产配置和组合的产品还很少,但我相信有些团队的技术能力和资本能力应该可以做得到。这种方式,对已经这样做的我们来说,是蛮强有力的一个竞争类别。
《投资时报》:与他们相比,你们有何特别之处?
梁蓉:我们的智能化筛选模型不仅含有对过往整体业绩的分析,还包括收益稳定性、收益率、波动性、回撤、风险控制能力等指标,特别是重大事件中的风控能力也涵盖在内,集中起来后的综合指标对未来进行的预测和建议相对更有效。
就我们本身而言,对技术研发工作非常重视。前期我们一直在对金融产品的基础平台进行技术搭建和研发工作,通过近两年的技术投入,我们自己的金融产品平台搭建得比较扎实。
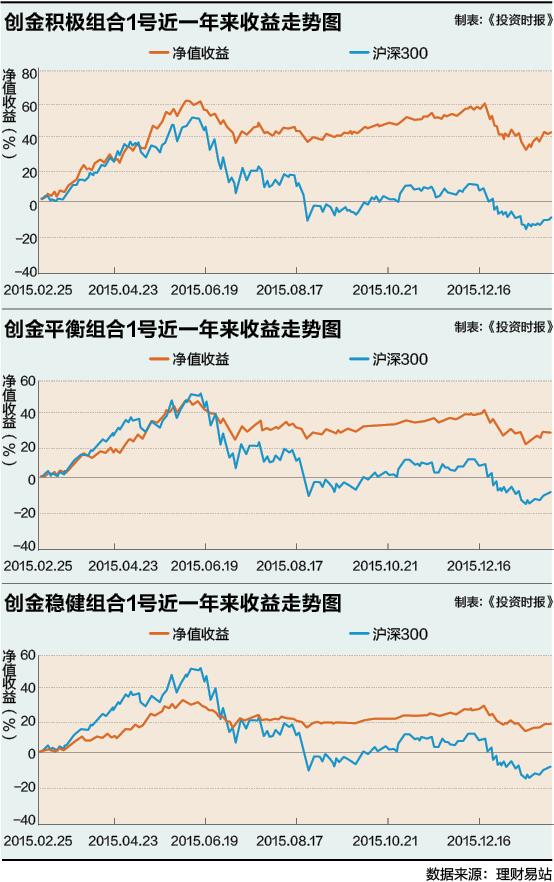
另外一个优势就是我们跨行业的大资管配置能力,不仅是证券、基金、私募,现在包括银行、保险我们都在紧密合作,几家大银行今年将很快跟我们合作私募FOF这一块。因为我们的私募FOF业绩经历去年股市暴跌,已表现出明显的风险控制优势。而且FOF投资本身就是一个趋势,组合投资可以明显平滑风险和减少波动性,我们的机构和大客户都非常喜欢。
《投资时报》:你们的目标客户主要定位在哪些人群?
梁蓉:我们的客户以中高端客户为主,主要分三类。
第一类是一部分私人银行客户期待更好的专业服务,即能主动建议客户如何进行或调整资产配置;另一类是还未达到私人银行门槛标准,但有几百万资产规模,迫切需要专业化建议,愿意通过互联网获取专业投资理财建议;第三类是学历较高、毕业不久,专注在自己事业上,有不错收入,有买车、置业、结婚和未来生活的理财规划,希望通过互联网进行定期投资,达到人生不同阶段的理财目标,这是我们未来新生代的一个客户群体。
总体来说,这三类客户都相信专业性的投资建议,他们是偏中等的风险承担者,不愿意去追求高风险、高回报。
公募+私募FOF
《投资时报》:从你的个人背景看,你较早就介入了公募基金行业,对公募基金产品的深度开发是否就是你们的主战场?
梁蓉:公募基金是我们第一步做的,我们在这个行业里已12年,对基金经理、各基金公司研究平台、投资策略和投资风格以及各自擅长的领域都比较了解。公募基金的数据较全面,披露也及时,所以对我们做数学算法来说,相对比较准确;另外一个原因就是公募基金是各类资产类别中比较多样化的投资品种,不管是债券型、混合型还是股票型基金,对客户来说,相对较容易选择;再就是公募基金认购、申购起点低,可以是1元起、100元起,有益于迅速地搜集大量客户数据来进行模型测试。
当然,公募基金只是一类投资品,这是我们的一个起点。
我们近期联合知名保险公司推出了短期理财产品,通过去年股市的暴跌,大家都知道股市是有风险的,所以很多资金现在都非常迫切地需要短期理财来进行流动性管理。我们的一些中高端客户在暴跌以后很多资金都趴在银行账户上,由于近期利率连续地下调,所以对他们来说还是希望追求一些安全稳健并且收益率略高于银行的理财产品。
私募FOF是我们未来的一个方向,它主要是投资于阳光私募基金的组合基金。研究和实际业绩表明,FOF 组合投资可以有效降低整体投资的波动性。我们针对备选私募投资基金和产品进行了2—3年的跟踪调研,有深入了解,并会随时跟踪私募投顾的策略和投资业绩,主动进行调整。
出于对2016年股票市场不是很乐观的预判,我们近期除了股票等权益类产品以外,也在积极地筛选推荐固定收益类产品,希望给客户提供更多稳健和不同类别的稳健型产品配置。
《投资时报》:你谈到私募FOF是未来趋势,未来你们的重心会不会逐渐从公募转到私募?
梁蓉:公募基金是我们资产配置最主要的一个资产类别,相对而言,私募是做绝对收益,起点高,是构成中高端客户资产配置非常重要的一部分,FOF可以明显地控制风险和波动性。
我们选的私募基金经理都非常优秀,近期他们的仓位都很低,因为市场的不确定性越来越强。由于私募标的有各种风格,且相关性不大,所以FOF组合非常稳健,中高端客户包括机构特别喜欢。
未来私募和公募我们都会关注,我相信私募FOF未来一定是资产管理的一个大趋势,银行、保险和高端客户、包括券商都是我们紧密合作的伙伴。
我觉得公募的流动性还有类型依然比其他产品要丰富一些,因此它会是我们更多通过互联网端推荐的产品。还有就是,高端客户也不可能永远买高端产品,也需要流动性管理。所以,这两类是我们目前资产配置最重要的两部分。
美国对标Personal Capital
《投资时报》:正如我们刚讨论的,除去银行、券商、公募基金、私募基金,做第三方理财的公司很多,但这类公司也常出问题,仍处于三国“战乱”时期。你有海内外的金融从业履历,从你的视野看,未来第三方理财的出路何在?
梁蓉:是的,国内第三方理财公司还没有形成成熟的行业格局,因其不成熟,且互联网金融受政策支持,因此,眼下依然面临一个非常好的发展契机。
国内大多第三方理财被视为一种产品分销平台,以销售佣金为主要盈利手段,理财顾问的角色并不突出。而在美国、欧洲等发达经济体,第三方理财机构的盈利主要来自为客户做理财规划的咨询费和资产配置的收费,独立性更强。
随着中国财富管理、理财市场蓬勃发展,私人银行、第三方理财机构业务增长迅猛,客户越来越需要和依赖专业性的金融服务,未来,第三方理财的发展之路,除了充分借助互联网,还须给客户提供专业、客观的特色服务。
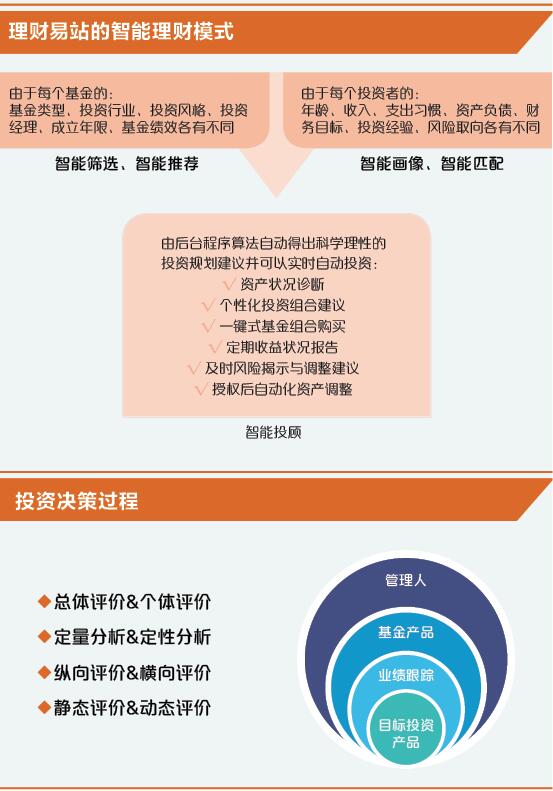
因此,结合中国市场的发展现状,我们主要以产品为导向,以基于大数据的智能化资产配置和理财规划作为解决方案和发展目标,运用量化模型跟踪基金产品的业绩和风险,并针对客户潜在理财需求,智能化匹配客户需求和产品,实现客户预期收益的最大化。
《投资时报》:自去年以来,我们曾多次报道国内一些机构或平台从美国引进的智能投顾和机器人投资模式,从我们了解的情况看,理财易站也属于这类平台,对于这样新鲜的概念,到底该怎样理解?
梁蓉:确实,理财易站是基于数学算法和自动化配置核心基础上的一个智能理财平台。这也是美国这几年最流行的一种智能理财模式,是大家近期提得最多的智能投顾和机器人理财。不过,尽管国内理财圈都在热议智能投顾,但我们觉得,真正的智能理财还要分三步走。
第一步是要基于数学算法,生成一个智能化和动态的筛选模型。我们的动态筛选模型,是几位中国最优秀的金融数学领域专家、几位博士以及我们金融工程的同事通过几个月的时间研发出来的。这个模型的优势是通过多维度、多因子来进行量化分析,它不仅体现在基金的收益率上,同时在整体稳定性、波动性方面都会做到归因分析。我们认为这个基金筛选模型,应该是目前业内最有逻辑、最优化,也最有预测性的基金筛选、推荐和组合模型。
第二步,我们觉得智能理财还需要通过客户数据的搜集,根据多维度的客户风险偏好的相关基础数据,刻画客户画像。这至少需要一年才能实现,需要积累大量的客户数据,特别是客户的风险收益、资金规模、流动性需求以及收入和支出等数据。
此后,再通过技术手段做到产品和客户风险偏好之间的智能化匹配。简单地说,就是要把客户的风险收益偏好、资金流动性需求等相关信息进行评分,再跟基金的波动性进行技术上的自动化匹配。
智能化投顾是智能理财的增值服务,但只有在完成客户画像和自动化匹配后,才能真正做到。
《投资时报》:如果就一个中期或长期目标而言,你希望把现在的平台做成什么样?美国哪家公司更像是你的对标?
梁蓉:美国目前有4家比较知名的互联网理财规划网站,分别是WealthFront、Betterment、Personal Capital和SigFig。他们主要做的都是将过去只有高端客户或机构客户能享受到的服务,通过互联网将门槛降低,使得个人也能享受到机构式的投资理财服务。
谈到对标,其实我更喜欢Personal Capital,它是一个资产配置、一个个人资产管家的概念,其实就是一个智能理财顾问。
Personal Capital的形态或者说商业模式,我不知道中国未来能不能实现。在美国,Personal Capital账户完全可以和你的信用卡、银行、股票、基金账户链接在Personal Capital的一个基础账户上,通过这个账户,能大概知道你的收入、开销以及闲散资金,Personal Capital就会根据账户情况,自动建议你跟进的投资理财目标,以及根据你的风险收益比,来建议你做什么样的资产配置。
我觉得这是金融互联网应该做的事,如果能按计划实现智能理财的功能,对个人投资者来说,将意义非凡。
相关文章