


作为一家特点明显的银行,其自然有与众不同的业务和竞争优势。
如今,随着利率市场化加剧,县域金融再度受到重视,不仅仅是涉及网点遍布乡镇的农业银行,邮储银行、农信社、股份行也开始争夺县域金融的“蛋糕”。而农业银行对此早已深耕多年。
县域金融蓝海
《投资时报》记者了解到,农业银行因农而生、因农而长,随着银行业不断的发展和变化,不少银行也逐渐认识到县域金融是块蛋糕。这也是为什么县域金融再次被视作“蓝海”。
但对于重新建立县域金融网络需要巨大的投入和成本,农业银行多年的积累使其很具竞争优势。
农业银行管理层表示,“服务‘三农’的定位对于农业银行未来的发展是有积极意义的,尤其在利率市场化的过程中,历史上因为投入产出的效率问题,三农领域的回报是有限的。随着国家新型城镇化的推进,更多的人口从农村地区进入城镇,为农业生产效益的提升创造了有利条件,国家同时要推进农业现代化,包括县域和农村地区三大产业融合,三农金融和县域经营效率提升,回报也在稳定增长,非金融机构也看到了蓝海的市场。”
不止步于此,农业银行牢牢把握服务“三农”的战略定位,不断提升“三农”金融服务品质。
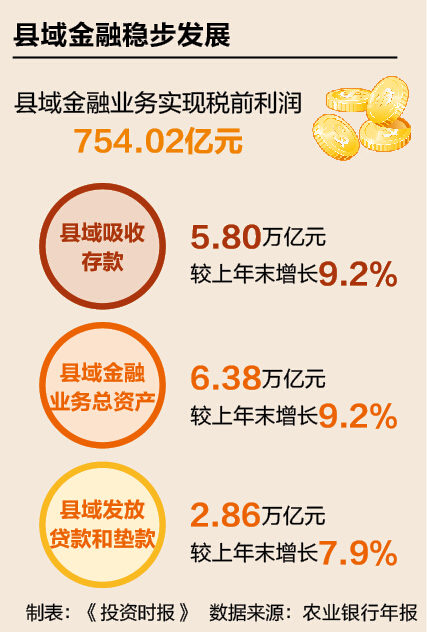
数据显示,截至2015年末,农业银行县域金融业务实现税前利润754.02亿元。县域金融业务总资产6.38万亿元,较上年末增长9.2%;发放贷款及垫款总额2.86万亿元,较上年末增长7.9%;吸收存款余额5.80万亿元,较上年末增长9.2%。
另一方面,为顺应农业现代化、规模化发展趋势,农业银行不断强化龙头企业和新型农业经营主体金融服务,国家级、省级农业产业化龙头企业服务覆盖面分别达到82%和61%;累计支持专业大户、家庭农场34.9万户,专业合作社及社员8.1万户,专业大户、家庭农场贷款增幅达112%。主动做好新型城镇化和“美丽乡村”建设金融服务,县域城镇化贷款余额达4357亿元。积极研发基于农地产权、股权、入托收益权的新型农地金融产品,探索政府增信、银银合作、“互联网+”等新型支农模式,巩固提升了县域金融业务竞争优势。
作为服务“三农”的“国家队”和“主力军”,农行加大对县域、“三农”的信贷投放力度,出台了专门的“三农”信贷政策指引,确定现代农业、水利建设等重点信贷投放领域,支持重点县支行特别是强县弱行业务发展。此外,2015年,农行积极支持国家农田水利工程建设,新增水利行业贷款182亿元;推进区域性“三农”特色产品创新,支持专业大户(家庭农场)20多万户,贷款余额达368亿元。
信贷结构优化
不仅仅是县域金融,农业银行在支持小微企业及实体经济方面也取得了较好的成绩。
农业银行出台支持“一带一路”、长江经济带、京津冀协同发展的实施意见,制定了一系列支持战略性新兴产业、现代服务业发展的政策措施。对大行业、大客户、大项目实施倾斜,成功支持了首都新机场等一批重点项目,新增重大项目贷款占对公贷款增量的51%。
据了解,农业银行还强化对“双创”型小微企业的支持力度,数据显示,2015年农业银行小微企业贷款增加1133亿元,增速高于全行1.6个百分点。着力做好棚户区改造、个人住房等民生金融服务,棚户区改造贷款增长64.3%,个人住房贷款增速高于全行14.3个百分点。创新PPP、产业基金等新型融资方式,通过发债、理财等为实体经济融资6879亿元,帮助企业优化融资结构、降低融资成本。
培育增长新动能
在发挥自身优势的同时,开发并培养新优势更为重要。
2015年,农业银行加大投融资和交易业务发展力度,做优做强流量经营,有效应对利率市场化对传统盈利模式的冲击。稳步推进理财业务向净值型转型,理财余额1.58万亿元,收入增长30%。积极稳妥推进国际化战略,大力拓展“走出去”、自贸区金融业务,推进跨境金融综合化经营,国际结算量突破1万亿美元,境外机构总资产和净利润分别增长28.6%和16.2%。
农业银行还强化了投行、基金、保险、租赁等综合化经营平台建设,推进子公司专业化、特色化发展,四家综合化经营附属机构净利润增长41.6%。加快网络金融创新应用,电子渠道金融性交易占比达93%,电子银行收入增长21%。
2015年,农业银行深入挖潜增效,推进经营模式向“轻资产、轻资本”转型。全年成本收入比33.28%,较上年下降1.28个百分点。强化“双基”建设,扎扎实实打基础、练内功,依法合规经营,筑牢管理防线。柜面业务综合化改造、超级柜台推广和“三化三铁”创建工作稳步推进,完成了新一代核心业务系统建设工作,IT和大数据支持能力明显提升。
2016年,农业银行将牢固树立新发展理念,积极服务供给侧结构性改革和去产能、去库存、去杠杆、降成本、补短板重点任务,着力改进“三农”和实体经济金融服务,与实体经济共生共荣;以建设多功能协同的现代金融服务集团为目标,全面深化体制机制改革,深入推进金融服务创新,夯实内部管理,向风险和成本宣战,实现各项业务有竞争力、影响力的增长。
相关文章