


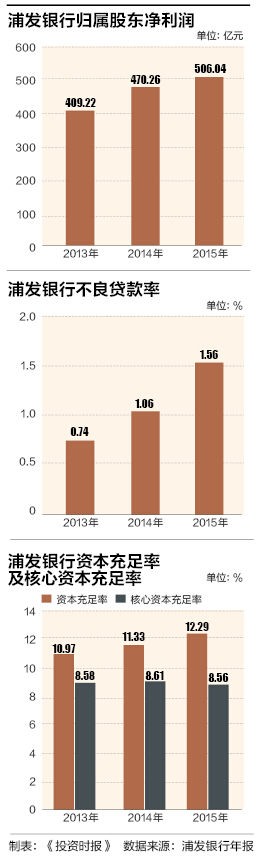
年报显示,浦发银行2015年实现营业收入1465.5亿元,同比增长18.97%;归属于母公司股东的净利润506.04亿元,同比增长7.61%。相比于2014年14.92%的净利润,2015年浦发银行净利润增速大幅放缓一半。
在资产质量方面,浦发银行不良贷款及不良继续“双升”。截至2015年底,其不良贷款余额为350.54亿元,不良贷款率为1.56%,比年初增加0.5个百分点。另外,拨备覆盖率为211.4%,比上年下降37.69%,拨贷比为3.3%。资产减值损失为388亿,同比增长60.36%。
另外,浦发银行盈利能力呈现下降趋势,净息差为2.45%,同比2014年的2.5%下降0.05个百分点;加权平均净资产收益率为18.82%,同比2014年的21.02%下降2.2个百分点;年化总资产回报率为1.1%,同比2014年的1.2%下降0.1个百分点。
浦发银行对《投资时报》表示,未来五年,其主要的战略目标包括:推动综合化经营取得显著进展,持续提升主营业务的市场竞争力,实现轻型银行发展经营模式,保持规模质量效益协同发展。
息差收窄、非息收入占比较低
净息差下降及非息收入不占优势的情况,仍在浦发银行身上延续。
年报显示,2015?年浦发银行的净息差和净利差分别为2.45%和2.26%,净息差比上年的2.5%下降0.05个百分点,与此同时,其生息资产收益率下降43bps。
浦发银行认为这主要由于央行多次降息的同时不断扩大存款利率的上浮空间,造成银行资产端收益增加的速度低于负债成本降低的速度,存贷利差有所压缩所致。针对目前的形势,公司在负债端努力控制高成本负债,加大结构的调整与优化,并通过综合运用多种负债工具提升大负债管理的能力和效果;同时,在保证流动性安全的前提下,通过合理配置扩大期差收益。在资产端,公司通过持续加大业务结构调整和风险定价管理,提高资源使用效率,不局限于传统信贷资产,寻找信贷资产以外同业资产、债权资产的组合,同时资产的期限结构也在优化。2016?年公司仍将积极主动应对市场挑战,灵活调整资产负债业务管理政策,努力维持息差稳定。
随着净息差的进一步收窄,银行盈利能力备受考验。而增加非利息收入,对银行未来的利润增长有着关键的作用。
在此情况下,浦发银行非息收入却不显优势。截至2015年底,浦发银行非息收入为335.41亿元,同比增长34.17%,非息收入占比为22.89%。这相比行业平均数的23.7%还要逊色。
以2015年数据举例对比来看,招行实现非息净收入596 亿元,增长34%,非息收入占比31%;中信银行非息收入为407.01亿元,同比增长35.87%,比重为27.6 %;平安银行非息收入同比增加47.7%。
浦发银行在手续费占营业收入比例上,数字仍旧不好看。对比各家银行数字可发现,浦发银行手续费占营业收入比重为18.97%,在股份行中排名最末,与排名第一的银行相差整整14个百分点。
另外,浦发银行代理占手续费收入比重亦同比下降4.3pc至5.18%,托管业务收入占手续费收入比重下降1.98pc至10.65%。
不良上升趋势明显
在小微贷款频频发生问题的背景下,浦发银行不良也继续双升局面。
数据显示,浦发银行不良贷款余额为351亿元,比2014年底增加134.69亿元;不良贷款率为1.56%,较三季度有较大升幅,增长0.2个百分点;同比年初的1.06%上升0.5个百分点。
同时,关注类贷款占比2.88%,次级贷款为0.89%,可疑类0.42%,损失类0.25%。上述4.44%的比率比2015年中报4.48%下降0.04个百分点,同比2014年底3.18%增加1.26个百分点。逾期90天以上加重组贷款率为2.03%,比2015年中报2.31%减少0.28个百分点,同比2014年的1.6%增加0.43个百分点。
浦发银行的拨备余额由年初的538亿增加到741亿元,拨备覆盖率为211.4%;贷款拨备率为3.3%。
从地区来看,净增不良贷款主要集中在长三角和中西部地区,其次为东北地区。行业来看,主要集中在一般制造业和批发零售业。从客户类型来看,主要集中在中小企业。
浦发银行行长刘信义在业绩发布会上表示:“统计来看,不良风险从原来江浙一带的区域向中部蔓延,由小企业向大企业、民营企业向国有企业蔓延。”
对于未来风控的举措,浦发银行管理层表示会通过采取包括强化政策指引,优化信贷投向,加快信贷结构调整,同时及时开展风险排查和压力测试,加强风险监测、强化风险化解等一系列风险管控措施,力争在经济下行周期信贷资产质量保持基本稳定,风险总体可控。2016年不良贷款率力争控制在2%左右。
核心资本充足率偏低
对比各家银行年报,浦发银行资本不足的状况充分显露出来。
截至2015年报告期末,浦发银行核心一级资本充足率、一级资本充足率、资本充足率分别为8.56%、9.45%、12.29%;流动性覆盖率78.31%,期末本外币合计资产流动性比率33.50%。
值得注意的是,浦发银行核心一级资本充足率在已发布年报的12家上市银行中最低,紧贴8.5%的监管标准,是为数不多核心资本充足率低于9%的银行。
股东方面,2015年富德生命人寿四次举牌浦发银行,富德生命人寿通过上海证券交易所的集中竞价交易系统购买公司普通股A股累计已达 37.31亿股,合计占公司普通股A股总股本的 20%。自2015年6月份以来,富德生命人寿已共计耗资607.69亿元来增持浦发银行股份。
不过,浦发银行近期公布的定增计划无疑巩固了上海国际集团的控股股东地位。定增后上海国际集团的持股比例从26.6%增加到29.8%,比富德生命人寿高出10个百分点。市场由此预期浦发银行的未来股价会有一定程度回落。
此外,浦发银行被投资者诟病的还有分红比例。
2015年浦发银行每股净资产15.29元,每股净利润2.67元,每股分红0.515元。股价为17.96元,市净率为1.18,市盈率为6.75,股息率为2.86%。
浦发银行以2016年3月18日变更后的普通股总股本196.53亿股为基数,向全体股东每10股派送现金股利5.15元(含税),合计分配101.21亿元,以资本公积按每10股转增1股,合计转增人民币 19.65亿元。
事实上,这次现金分红比例仅为2015年度净利润的20%,大大低于往年30%的水平。
相关文章