


“股神”巴菲特和“金融大鳄”索罗斯是投资者耳熟能详的投资界大师,不过,还有一人,在过去20年内的平均收益却远超过巴菲特和索罗斯,他,就是詹姆斯·西蒙斯。
1989-2009年间,西蒙斯操盘的大奖章基金平均年回报率高达35%,比巴菲特和索罗斯的操盘表现都高出10余个百分点。即便次贷危机爆发的2007年,该基金的回报率仍高达85%。
这位华尔街传奇人物手中的法宝正是量化投资。数学家出身的西蒙斯,用公式战胜市场,被誉为“量化投资之王”。
在国外,量化投资在近30年已经发展成为主流的投资方法。而在中国,早在2004年,就诞生了首只采用量化策略的公募基金。经过10余年的发展,量化基金逐渐在A股市场崭露头角。2014年量化基金“投资魅力”爆棚,近两年表现更加可圈可点。历经多轮市场调整,大多数量化基金为投资者带来了相对可观的收益。
在量化投资领域,长信基金备受关注。该公司2008年就前瞻性地组建了量化投资团队,专注于研发量化产品,构建了较为齐全的量化产品线。
今年前三季度上证综指下跌15.1%,不少偏股型基金铩羽而归,但长信“量化家族”却经受住市场考验,取得稳健收益。标点财经研究院携手《投资时报》重磅推出的《2016四季度基金配置指南》显示,截至2016年10月14日,其“量化家族”最具代表性的三只主动量化产品—长信量化先锋混合、长信量化中小盘股票、长信量化多策略股票,今年以来回报分别为9.63%、6.26%、5.34%,远超同类基金平均收益。
“量化家族”攻守兼备
2014年以来,“量化投资”成为国内投资圈最火的关键词之一。
事实上,当市场容量极大时,人工交易已很难实现全市场跟踪监测。而量化投资借助于计算机强大的计算功能,准确及时地进行全市场扫描,及时跟踪发现并准备评价交易机会,克服主观情绪的偏差。
有业内人士认为,传统的价值投资通常关注择股和行业配置,不足之处在于缺乏有效及时的风险响应体系。而量化投资的核心在于将国际前沿的数学金融分析技术应用于整个投资决策过程中,尤其是在市场系统风险判定上,通过仓位控制、对冲技术与超额收益股票组合配置构建股票池,充分发挥出量化系统的客观优势,在有效控制风险的前提下,全面提升投资的稳定性与收益性。
当股市行情低迷时,传统的股票型产品往往跟随市场节奏而波动,难以捕捉到机会;而量化产品与股市相关性不高,通过合理的量化模型更能发挥出攻守兼备的特点。无论是板块轮动频繁、热点分散的行情,还是熊市、震荡市,持股分散、投资灵活的量化基金,均能为投资者带来收益。
Wind数据显示,截至2016年10月14日,今年以来有超过八成的量化基金跑赢上证指数。那么,投资者该如何在众多的量化基金中进行选择?从收益和风险的角度考虑,可以优选投研能力强、量化产品线完善的公司,以及业绩相对长期稳健的产品。
《投资时报》了解到,作为量化投资的先行者,长信基金早在2008年就组建了量化投资团队,团队成员全部为硕士及以上学历,专业背景主要为金融工程、数学、计算机等;主要从业经历为量化投资模型研发、风险与绩效评估、指数工具研究相关。
其中,量化投资部总监常松,具有16年量化投资研究经验,基金经理左金保、邓虎,均拥有6年量化投资研究经历,力争运用不同的量化模型和指数化工具,甄选重复度较低的投资标的,全面捕捉市场投资机会。
今年以来A股市场持续震荡,“钱难赚”促使市场风险不断提升,如何保住本金并获得收益至关重要。长信基金研究发展部之前预测三季度会有10%至15%小幅反弹已得到兑现。
站在当前时点,长信基金首席策略分析师高远表示,四季度偏谨慎,目前下行风险大于上行风险,市场经过前期调整,依然存在投资机会。建议基民配置收益相对稳定的纯债基金、攻守兼备的量化基金,降低组合风险,提高资产稳定性,等待行情来临时伺机而动。
主动量化业绩突出
步入四季度,研究机构对股市的态度更趋谨慎。市场对于人民币贬值加速的担忧、美联储12月份大概率加息、国际市场宽松货币政策是否能够延续等因素影响,导致四季度的A股市场更大可能性是维持震荡行情。
在这种背景下,风险可控的量化产品彰显优势。《投资时报》记者发现,长信基金在主动量化及被动量化上均有产品布局,涵盖绝对收益类、相对收益类、指数类。目前形成了“主动+指数+FOF”产品布局,由三位经验丰富的基金经理常松、左金保、邓虎负责。
具体到产品,“量化家族”成员特点鲜明,每只都有独特的魅力。长信量化先锋混合是业界的“元老级”量化公募基金;长信量化中小盘股票最早把主动量化延伸到不同领域;长信医疗保健(LOF),聚焦细分领域的行业先锋。
长信“量化家族”用业绩说话,日益受到投资者的青睐。其中最具代表性的三只主动量化产品,均有出色表现。
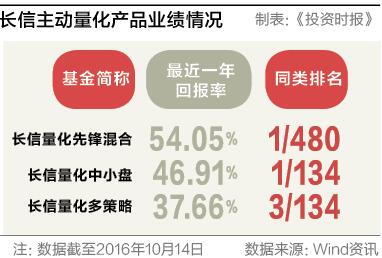
Wind数据显示,截至2016年10月14日,长信量化先锋混合近一年回报率为54.05%,在480只偏股混合型基金中排名第一;该基金近5年回报率为213.27%,居339只偏股混合型基金第三。其年化回报率达到18.33%,远超沪深300指数1.07%的回报水平。
据记者了解,长信量化先锋混合能取得较好的正回报,与该产品的投资模型、基金经理、投研团队等密不可分。该产品主要通过数量化模型,综合考虑估值、成长、盈利质量以及价量技术类因子,合理配置资产权重,精选个股,在充分控制风险的前提下,力争实现基金资产的长期、稳定增值。
该产品的基金经理左金保系武汉大学金融工程硕士,6年量化投资经历。2010年加入长信基金,从事量化投资研究和风险绩效分析工作。在他看来,由于量化投资强调组合的均衡和分散配置,除二八极端分化行情下,其他市场环境都相对适合量化投资。尤其震荡行情下,建议投资者作为重要的资产配置之一。主动量化涉及量化选股、量化行业配置和量化择时策略,通过不断完善多层次、系统化的市场监控体系和投资决策体系,力争为投资者获取相对稳健超额收益。
长信量化中小盘股票同样是由左金保管理。Wind数据显示,截至2016年10月14日,该基金近一年回报率为46.91%,在134只普通股票型基金中排名第一。该基金主要通过成长类、估值类、价量技术类、质量类等因子,多种策略筛选投资标的,分散投资组合,分散非系统性风险。在行业配置均衡的同时,以中小盘成长股为主要投资标的,力争相对收益。
由常松管理的长信量化多策略,Wind数据显示,截至2016年10月14日,近一年回报率37.66%,在134只普通股票型基金中排名第三。
常松现任长信基金量化投资部总监。他认为,单一策略并不稳定,量化投资的趋势在于多策略。将多个模型组合,运用不同量化模型甄选重复度较低的投资标的,有利于全面捕捉市场投资机会,适应不同的市场条件。
三只主动型量化产品均在同类基金中名列前茅,是长信基金量化团队投研能力的最好证明。投资者在震荡市中如何捕捉绝对收益?长信“量化家族”已经用优秀历史业绩给出答案。
相关文章