



28.37亿股限售股解禁上市流通后,西安奕材10月28日股价一度创上市以来新低
投资时间网、标点财经研究员 李路
国内12英寸大硅片领域龙头企业西安奕斯伟材料科技股份有限公司(下称西安奕材,股票简称:西安奕材-U,股票代码:688783.SH),在披露上市后首份扭亏为盈三季报一周后,股价遭遇重创。
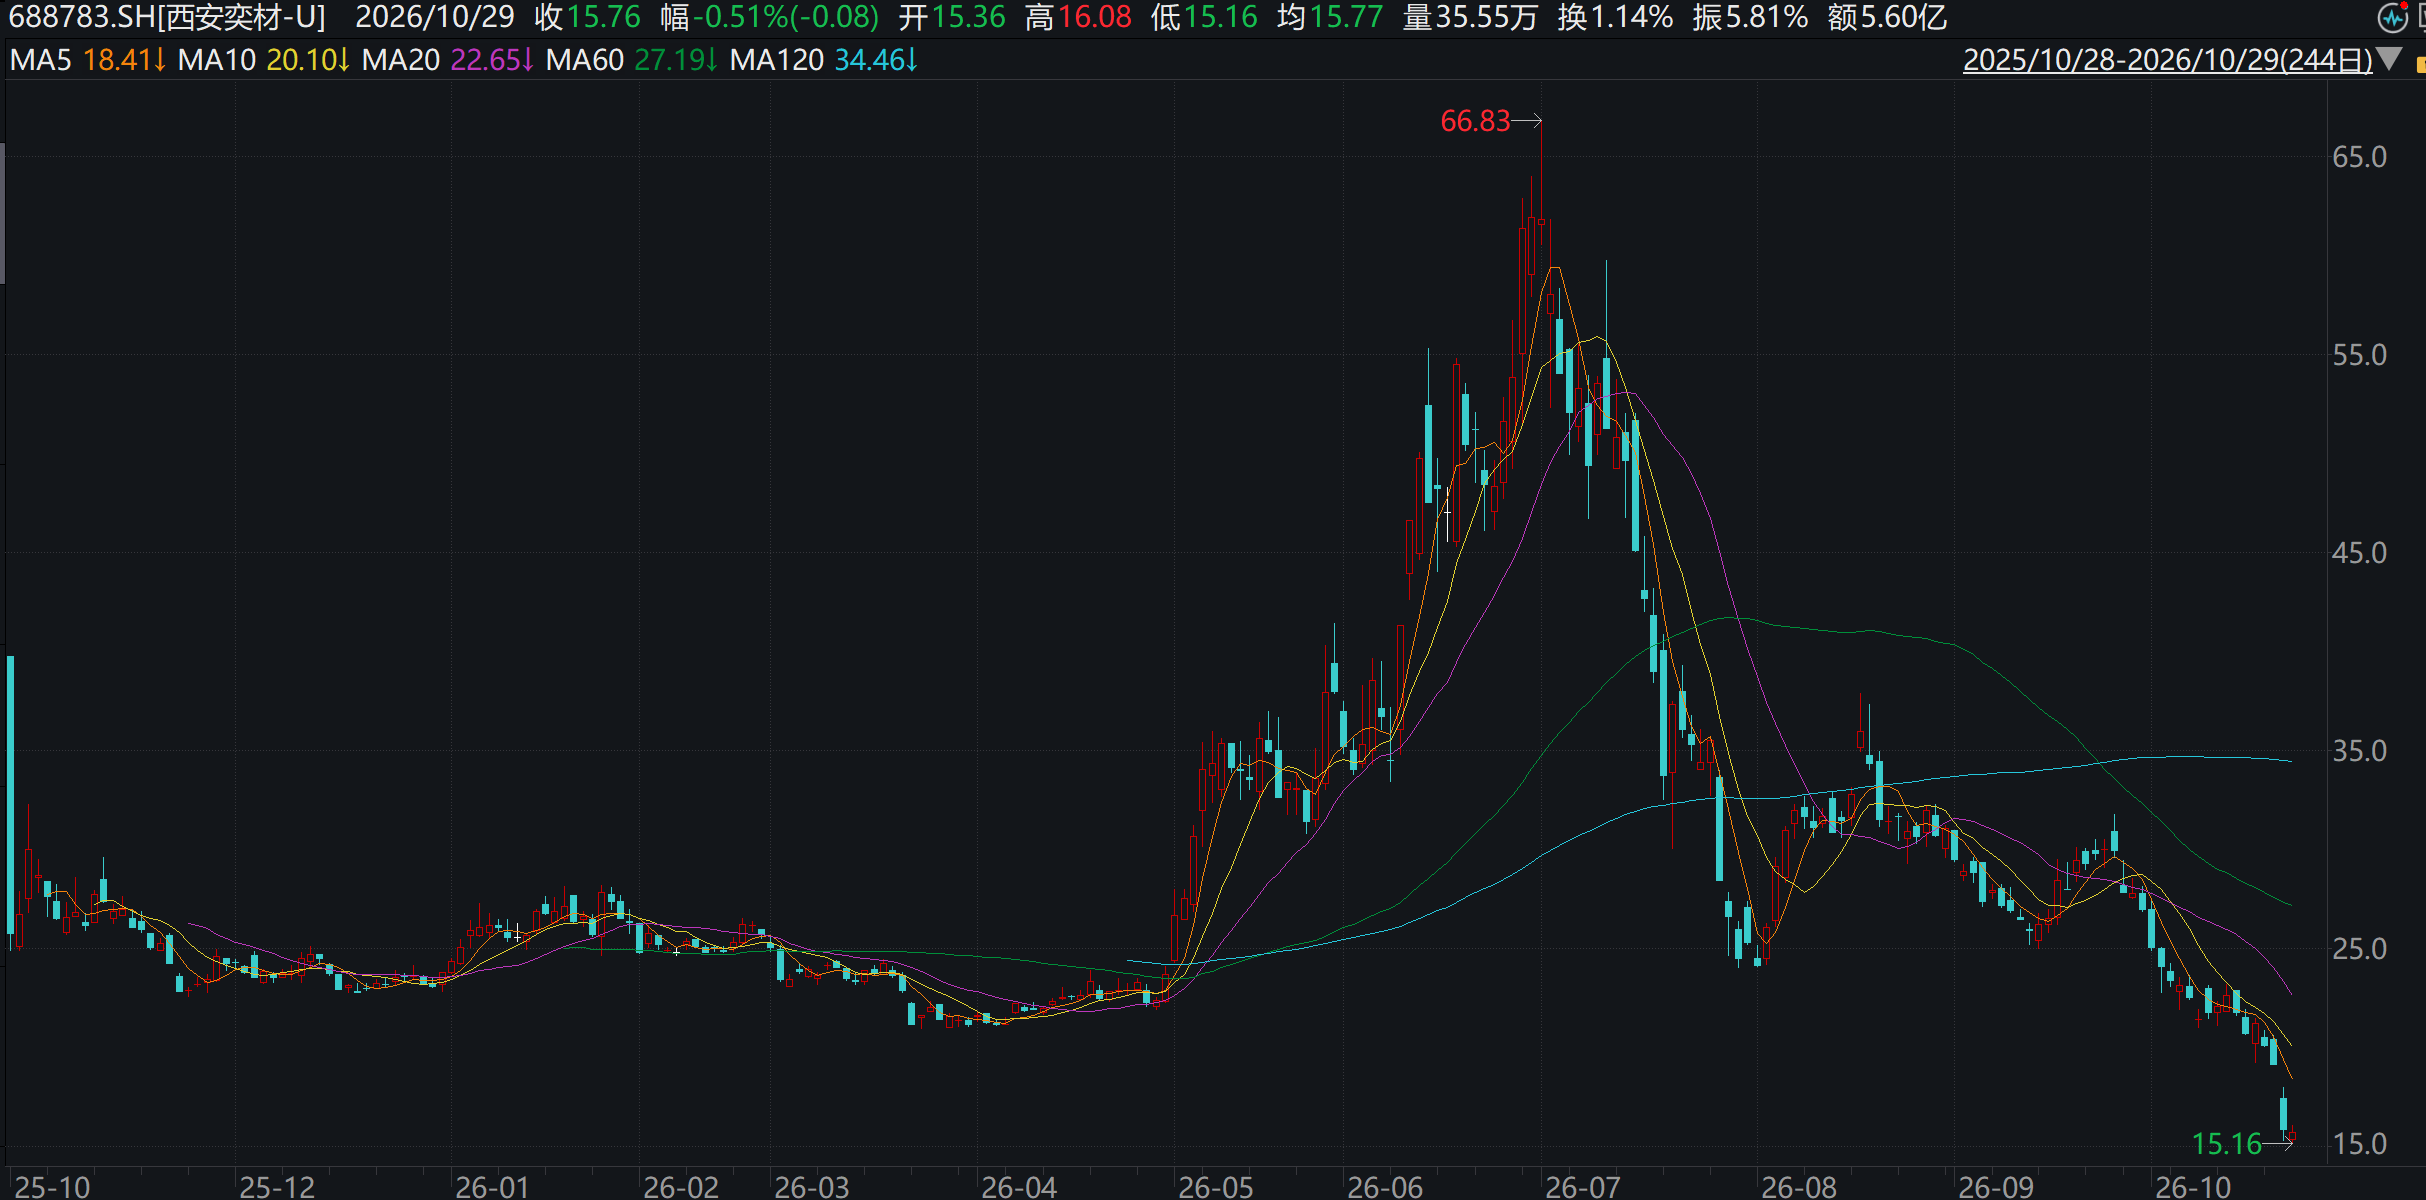
10月28日开盘后,西安奕材股价便一路走低,盘中创下15.62元/股的上市新低,单日一度大跌近17%,市值较年内高点已然腰斩。最终,该股当日股价收报15.84元/股,下跌17.2%。
西安奕材上市以来股价走势(元/股)
数据来源:Wind
市场情绪骤变的直接导火索,或是公司当日多达28.37亿股的巨量限售股解禁上市流通。公开信息显示,西安奕材于2025年10月28日在上交所科创板上市,上市发行股票5.378亿股,发行完成后公司总股本40.378亿股,其中有限售条件流通股38.73亿股,无限售条件流通股1.65亿股。
10月20日,公司披露关于首次公开发行部分限售股及部分战略配售限售股上市流通公告。公告显示,本次上市流通的限售股为公司首次公开发行部分限售股及部分战略配售限售股,对应股东70名,股份数量占公司股本总数的70.26%。其中,部分战略配售限售股上市流通数量为2.57亿股,对应限售股股东19名;除战略配售限售股外,首次公开发行部分限售股上市流通数量为25.8亿股,对应限售股股东51名。前述限售股锁定期为自公司首次公开发行并上市之日起12个月,10月28日,该部分限售股锁定期届满。
那么,为何公司祭出了一份扭亏为盈的三季报,也没有挡住投资者用脚投票的步伐?
公开资料显示,西安奕材成立于2016年3月,专注于12英寸硅片的研发、生产和销售,主要产品包括用于芯片制造的正片(分为抛光片、外延片)、用于芯片制造设备调试和检测的测试片。
西安奕材不久前公布的2026年三季报显示,前三季度公司实现营业收入26.51亿元,同比增长37.16%;归母净利润为1.51亿元,实现扭亏为盈;经营活动产生的现金流量净额为6.49亿元,同比增长44.16%。但分析利润表结构可见,公司前三季度扣非净利润为-4.73亿元,虽然同比减亏16.62%,但仍未跨过盈亏线。
从单季度数据来看,2026年第三季度归母净利润与扣非净利润之间的反差更加明显。当季度公司实现营业收入10.62亿元,同比增长68.50%;归母净利润4.41亿元,同比增长302.55%,扣非净利润-1.53亿元,仅同比减亏31%。
西安奕材2021年至今扣非净利润情况(亿元)
数据来源:Wind
根据财务报告,前三季度账面上“扭亏”主要靠5.73亿元的公允价值变动收益。西安奕材在三季报中明确提到,公司参与客户IPO战略配售,对外投资所持有的上市公司股票公允价值变动带来浮动收益,导致前三季度利润总额及净利润增长。
投资时间网、标点财经研究员看到,该笔投资被投方指向7月上市的长鑫科技(688825.SH)。据长鑫科技此前发布的《首次公开发行股票并在科创板上市发行公告》中的战略配售名单显示,西安奕材获配约1824.48万股,获配金额约1.58亿元。
换言之,西安奕材作为上游供应商,通过持有下游客户股票获得了账面利润,但尚未从向客户销售产品中取得相应的盈利能力,这背后有何原因?
第一大原因来自价格端。数据显示,前三季度公司主营产品累计销量约830万片,同比增长42.72%,高于37.16%的营收增速,这或意味着在硅片行业出现供不应求、价格进入上涨周期的背景下,西安奕材的单位产品售价不仅未同步提升,反而同比下降。
对此,西安奕材在三季报中解释称,半导体硅片通常采用锁定数量和价格的长单,期限一般为一年。前三季度交付的订单大多在2025年末已经确定,当前的市场涨价未能及时反映在销售价格中。公司已与主要客户完成本轮涨价协商,但预计相关红利要到2027年才能体现。
第二大原因来自成本端。由于12英寸硅片是典型的重资产行业,一座工厂动辄百亿量级投资,设备折旧在产能爬坡期会压制毛利率。西安奕材坦言,当前公司第二工厂持续扩产导致折旧摊销等制造成本尚未被充分摊薄,进一步影响了扣非净利润。
据介绍,公司已在西安、武汉布局两大基地、三座工厂,形成协同扩产格局。西安基地2026年将具备约120万片/月产能,全球市占率约10%,有望进入全球前五。武汉基地第三工厂正加快建设,目前首批设备已搬入,计划于2027年6月实现首批产品投产。
需要指出的是,折旧高的问题其实并不只出现在新工厂上,当产能持续增加,经营收益必须同时覆盖设备折旧、能源、材料、人工、研发以及资金成本。只要新增收入贡献的毛利不足以覆盖这些成本,即便销量增大,也未必能扭转经营亏损。
对于西安奕材来说,下一阶段市场重点关注的,或不仅是归母净利润能否持续增长,而是剔除资本市场收益后的硅片制造业务能否实现盈利。

参与评论